Domain fernsprechnetz.de kaufen?
Wir ziehen mit dem Projekt
fernsprechnetz.de um.
Sind Sie am Kauf der Domain
fernsprechnetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fernsprechnetz.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
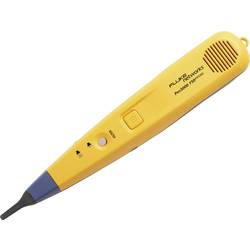
Tonverfolger 4962063 Fluke Networks PRO3000F50 Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton.222,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
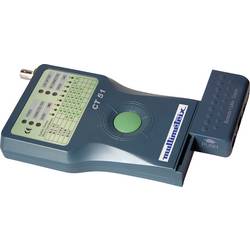
Kabeltester P06237901 Multimetrix CT 51 Netzwerk, TelekommunikationDer Multimetrix CT 51 ist ein einfacher Kabeltester für die Kabeltypen RJ-45, RJ-11, USB, 1394 und BNC: - RJ-45 zum Testen von LAN- und INTERNET 10BASE-T Kabeln, EIA/TIA-568/568B, AT&T268A, Token Ring sowie anderer Verkabelungs-systeme mit RJ-45 Steckkontakten - RJ-11 zum Testen von Telefon- und PhonNet-Kabeln sowie anderer Verkabelungssysteme mit RJ-11 Steckkontakten - IEEE 1394 zum Testen von Kabeln mit IEEE 1394 Steckern - USB B zum Testen von USB-Verbindungskabeln sowie anderer Verkabelungssysteme mit USB-Steckern - BNC zum Testen von Terminal-Verbindungskabeln ETHERNET 10BASE-2/10BASE-5 Die Bedienung erfolgt über nur eine Taste. Durch das abnehmbare Sendemodul kann die Messung durch nur eine Person erfolgen. Die Messungen können an Kabeln mit bis zu 180 m Länge durchgeführt werden. Der Kabeltester bietet ebenfalls eine Durchgangsprüfung, die Prüfung auf Unterbrechungen sowie Kurzschlüssen.192,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
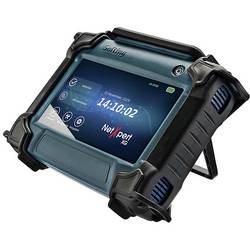
Kabeltester 226554 Softing NX_XG_1G Netzwerk, Telekommunikation, Audio/VideoNeue Standards von bis 10 Gbit/s prägen das Umfeld der Qualifizierer der neuesten Generation. Gerade im Bereich der WLAN Access Points spielen immer höhere Datenraten auch auf der Zuleitungsseite eine große Rolle. Um zu erfahren, ob die vorhandene Verkabelung allerdings die höheren Datenraten unterstützt, müssen Betreiber vor der Inbetriebnahme entsprechende Tests durchführen, damit sie keine bösen Überraschungen erleben. Der NetXpert XG bietet schon jetzt die Antwort auf diese neuen Herausforderungen! Der NetXpert XG generiert detaillierte oder zusammengefasste Ergebnisberichte im PDFoder CSV-Format mit Ihrem Firmenlogo. Die Berichte können von Ihrem Gerät über einen USB-Stick exportiert werden. Es besteht die Möglichkeit, das Gerät per Lizenz auf 2,5/5 Gbit/s bzw. 10 Gbit/s aufzurüsten.3585,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
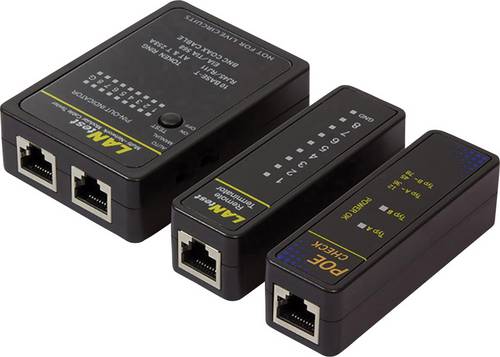
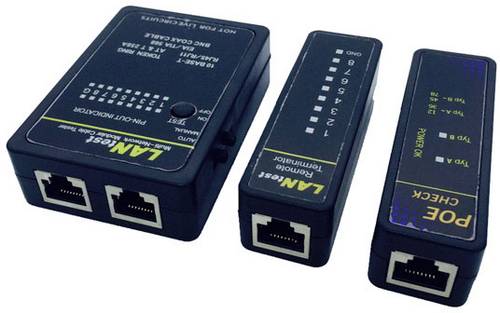
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
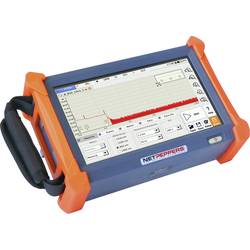
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tonverfolger 4962063 Fluke Networks PRO3000F50 Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton.222,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Kabeltester P06237901 Multimetrix CT 51 Netzwerk, TelekommunikationDer Multimetrix CT 51 ist ein einfacher Kabeltester für die Kabeltypen RJ-45, RJ-11, USB, 1394 und BNC: - RJ-45 zum Testen von LAN- und INTERNET 10BASE-T Kabeln, EIA/TIA-568/568B, AT&T268A, Token Ring sowie anderer Verkabelungs-systeme mit RJ-45 Steckkontakten - RJ-11 zum Testen von Telefon- und PhonNet-Kabeln sowie anderer Verkabelungssysteme mit RJ-11 Steckkontakten - IEEE 1394 zum Testen von Kabeln mit IEEE 1394 Steckern - USB B zum Testen von USB-Verbindungskabeln sowie anderer Verkabelungssysteme mit USB-Steckern - BNC zum Testen von Terminal-Verbindungskabeln ETHERNET 10BASE-2/10BASE-5 Die Bedienung erfolgt über nur eine Taste. Durch das abnehmbare Sendemodul kann die Messung durch nur eine Person erfolgen. Die Messungen können an Kabeln mit bis zu 180 m Länge durchgeführt werden. Der Kabeltester bietet ebenfalls eine Durchgangsprüfung, die Prüfung auf Unterbrechungen sowie Kurzschlüssen.192,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabeltester 226554 Softing NX_XG_1G Netzwerk, Telekommunikation, Audio/VideoNeue Standards von bis 10 Gbit/s prägen das Umfeld der Qualifizierer der neuesten Generation. Gerade im Bereich der WLAN Access Points spielen immer höhere Datenraten auch auf der Zuleitungsseite eine große Rolle. Um zu erfahren, ob die vorhandene Verkabelung allerdings die höheren Datenraten unterstützt, müssen Betreiber vor der Inbetriebnahme entsprechende Tests durchführen, damit sie keine bösen Überraschungen erleben. Der NetXpert XG bietet schon jetzt die Antwort auf diese neuen Herausforderungen! Der NetXpert XG generiert detaillierte oder zusammengefasste Ergebnisberichte im PDFoder CSV-Format mit Ihrem Firmenlogo. Die Berichte können von Ihrem Gerät über einen USB-Stick exportiert werden. Es besteht die Möglichkeit, das Gerät per Lizenz auf 2,5/5 Gbit/s bzw. 10 Gbit/s aufzurüsten.3585,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
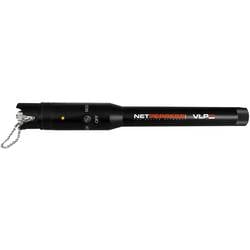
Glasfaserprüfgerät NP-FIBER50 NetPeppers NP-FIBER50 Netzwerk, TelekommunikationErkennen Sie Verletzungen an der Ummantelung des Kabels oder Unterschreitung von Biegeradien mit dem VLP50, der durch den Austritt eines roten Lasers schnell und einfach die Fehlerquelle sichtbar macht. Durch die Wahltaste können Sie den VLP50 in wenigen Sekunden in die gewünschte Betriebsart (kontinuierlich oder blinkend) bringen und mit vorhandenen Glasfaserstrecken durch den Universalanschluss verbinden. Der VLP50 ist mit einer 2,5 mm Schnittstelle ausgestattet und somit mit SC, ST und FC-Steckern kompatibel. Zusätzlich ist im Lieferumfang ein 1,25 mm Adapter für LC und MU-Stecker enthalten. Der VLP50 in Stiftform ist kompakt konstruiert und komfortabel in der Handhabung. Das robuste Aluminiumgehäuse schützt vor Beschädigung des Prüfgeräts. Die Batterien des Gerätes können jederzeit über den Schraubverschluss am Gehäuseende schnell ausgetauscht werden und garantieren einen Betrieb von über 50 Arbeitsstunden.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kadare, Ismail: Der AnrufDer Anruf , Untersuchungen , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250129, Produktform: Leinen, Autoren: Kadare, Ismail, Übersetzung: Röhm, Joachim, Seitenzahl/Blattzahl: 192, Themenüberschrift: FICTION / Places / Europe, Keyword: Action; Anspruchsvolle Literatur; Boris Pasternak; Detektivgeschichte; Diktatur; Ein Buch von S. Fischer; Gulag; Herrschaft; Josef Stalin; KGB; Nobelpreis für Literatur; Ossip Mandelstam; Russland; Sowjetunion; Stalinismus; Telefon; Weltliteratur, Fachschema: Moskau / Roman, Erzählung~Zwischenkriegszeit / Roman, Erzählung~Literaturwissenschaft~Diktatur - Diktator~Totalitarismus, Fachkategorie: Biografien: Literatur~Memoiren, Berichte/Erinnerungen~Literaturwissenschaft: 1900 bis 2000~Moderne und zeitgenössische Belletristik~Historischer Roman~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik in Übersetzung~Politische Führer und Führung~Politisches System: Totalitarismus und Diktatur, Interesse Alter: In Bezug auf das Erwachsenenalter, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 16, Gewicht: 259, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.