Domain fernsprechnetz.de kaufen?
Wir ziehen mit dem Projekt
fernsprechnetz.de um.
Sind Sie am Kauf der Domain
fernsprechnetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fernsprechnetz.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
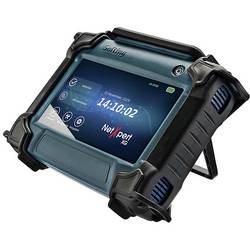
Kabeltester 226554 Softing NX_XG_1G Netzwerk, Telekommunikation, Audio/VideoNeue Standards von bis 10 Gbit/s prägen das Umfeld der Qualifizierer der neuesten Generation. Gerade im Bereich der WLAN Access Points spielen immer höhere Datenraten auch auf der Zuleitungsseite eine große Rolle. Um zu erfahren, ob die vorhandene Verkabelung allerdings die höheren Datenraten unterstützt, müssen Betreiber vor der Inbetriebnahme entsprechende Tests durchführen, damit sie keine bösen Überraschungen erleben. Der NetXpert XG bietet schon jetzt die Antwort auf diese neuen Herausforderungen! Der NetXpert XG generiert detaillierte oder zusammengefasste Ergebnisberichte im PDFoder CSV-Format mit Ihrem Firmenlogo. Die Berichte können von Ihrem Gerät über einen USB-Stick exportiert werden. Es besteht die Möglichkeit, das Gerät per Lizenz auf 2,5/5 Gbit/s bzw. 10 Gbit/s aufzurüsten.3585,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
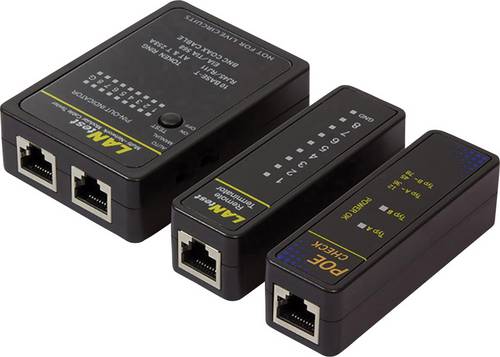
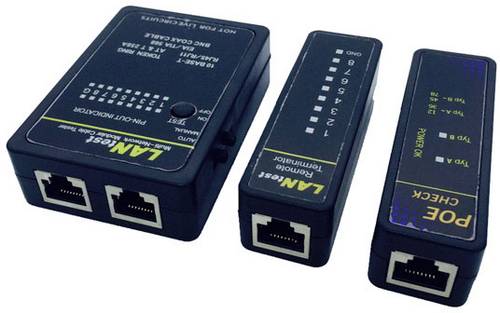
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Kabeltester 226554 Softing NX_XG_1G Netzwerk, Telekommunikation, Audio/VideoNeue Standards von bis 10 Gbit/s prägen das Umfeld der Qualifizierer der neuesten Generation. Gerade im Bereich der WLAN Access Points spielen immer höhere Datenraten auch auf der Zuleitungsseite eine große Rolle. Um zu erfahren, ob die vorhandene Verkabelung allerdings die höheren Datenraten unterstützt, müssen Betreiber vor der Inbetriebnahme entsprechende Tests durchführen, damit sie keine bösen Überraschungen erleben. Der NetXpert XG bietet schon jetzt die Antwort auf diese neuen Herausforderungen! Der NetXpert XG generiert detaillierte oder zusammengefasste Ergebnisberichte im PDFoder CSV-Format mit Ihrem Firmenlogo. Die Berichte können von Ihrem Gerät über einen USB-Stick exportiert werden. Es besteht die Möglichkeit, das Gerät per Lizenz auf 2,5/5 Gbit/s bzw. 10 Gbit/s aufzurüsten.3585,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
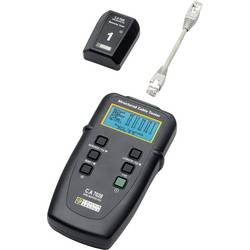
Kabeltester P01129501 Chauvin Arnoux C.A 7028 Netzwerk, TelekommunikationDer professionelle und ergonomische Wire MapperTM C.A 7028 testet professionelle Verkabelungen und identifiziert Fehler in Daten- und Sprachnetzen sowie in installierten Verbindungen.Das mit einer kompletten Funktionspalette ausgestattete Gerät ist bestimmt für Kommunikationsingenieure und -techniker, für Technikerteams, die nach Fehlern in Telekommunikationsnetzen suchen, für Leitungsmonteure und für Betriebe der Kommunikationsbranche. Ferner ist der Wire MapperTM ein nützliches Instrument für Verwalter und Administratoren der IT-Technik, wenn es darum geht, Fehler zu lokalisieren oder bestehende Netze nachzurüsten. Lokalisierung und Identifikation von Fehlern auf bis zu 150 m: • unterbrochene, kurzgeschlossene, gekreuzte oder getrennte Paare, • Kurzschlüsse zwischen Paaren, Vertauschung von Paaren, • Durchgängigkeit der Abschirmung • Fehler am nahen oder entfernten Ende Kabel- und Verbindungslänge (in m oder ft) Kabeltypen: UTP, STP, SSTP und FTP gemäß TIA568 A/B, ISO, EN, USOC und RNIS Beleuchtete LCD-Grafik-Anzeige mit 128 x 64 Pixel Schutz/Sicherheit: Warnung bei Vorliegen einer Telefonnetzspannung Erzeugt ein akustisches Signal zur Suche und Identifizierung von Kabeln Abmessungen des Senders: 165 x 90 x 37 mm - des Remote-Geräts: 65 x 52 x 25 mm Gewichte: 350 g - 40 g805,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
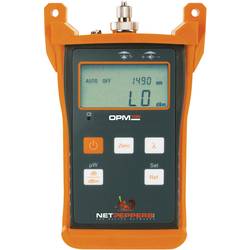
Glasfaserprüfgerät NP-FIBER100 NetPeppers NP-FIBER100 Telekommunikation, NetzwerkDer OPM100 wird zum Messen des optischen Leistungspegels (dBm) in Zugangs-, Telekommunikations- und CATV-Glasfasernetzen genutzt. Des weiteren kann der Pegelmesser in Verbindung mit einer optischen Laserquelle wie z.B. der OLS150MM oder OLS150SM von NetPeppers auch zum Ermitteln der Einfügedämpfung genutzt werden. Der OPM100 ist mit einer 2,5 mm Schnittstelle ausgestattet und somit mit SC, ST und FC-Steckern kompatibel. Zusätzlich enthält der Lieferumfang einen 1,25 mm Adapter für MU-Stecker. Der OPM100 liegt mit seiner kompakten Form und nur 300g gut in der Hand. Die Ummantelung aus Gummi schützt vor Beschädigung des Prüfgeräts. Durch den im Lieferumfang enthaltenen Lanyard (Gurt) kann das Gerät sicher um den Hals gehängt werden und man muss es nicht ständig in der Hand halten.289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.